2026年9月,亚朵旗下轻居酒店第200家门店在上海北外滩中垠广场开业。
这个数字要放进当下的市场里读。据行业头部媒体不完全统计,同月,中国酒店业新开业酒店共计519家,其中中端酒店突破149家。
轻居第200家店
门店越开越多,投资人关心的问题也越来越集中:这笔钱投进去多久回本?遇到行情波动扛不扛得住?核心城市优质点位越来越稀缺,中端酒店投资正从一门“看机会”的生意,变成“算确定性”的生意。
在一个高度理性的存量周期里,什么样的模型能让投资人真正安心?
轻居给的回答是:同样的物业,能排出更多可售客房;开业之后,集团会员和运营体系实打实地托住单店经营;差异化的产品与稳定的人群吸引力,让门店有长期可经营的客群。
01 存量物业进核心商圈,轻居让空间排得下、客人住得好
这两年,中端酒店投资人见面常聊的一句话是:好物业越来越难找了。
早几年,市场上流行方正、标准的新楼盘,品牌方拿一套成熟的模板照着落位。现在,核心城市的新增供应越来越少,进入市场的多是形态各异的存量物业,写字楼改的,或是带暗房和天井的老楼。
房型不规整,房间面积有限,按常规方案排,房量可能不够。为了多排几间房,把面积压得太紧,住客体验和房价又会受影响。
物业条件变了,投资人选项目的逻辑也在变:以往先选品牌,再找物业;现在,不少人会先看手里的楼,再找能把它做好的品牌。
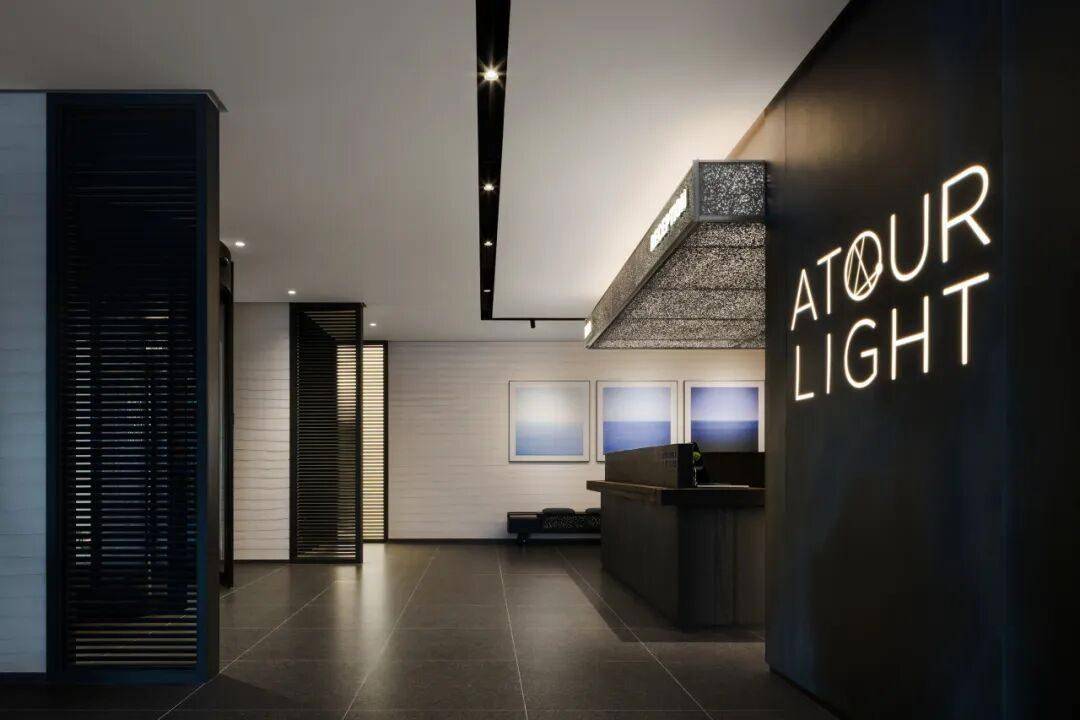
品牌也在面对同一道变化。
统一的运营要求和营建规范,让品质稳定,项目也容易复制。但遇到不同的物业,留给投资人的腾挪空间也变得有限,房量排不上去,租金和收益算不过来,一个位置很好的项目,最后可能只能搁置。
从行业角度看,今天的中端酒店投资,正在从“标准化复制能力”的竞争,延伸到“非标适配能力”的竞争。
除了看品牌能不能稳定复制,也要看它能不能把物业条件、房间数量和入住体验综合考虑。
轻居3.3,从这道实际的空间题出发。
在核心城市,轻居客房标准约18平方米即可排布,面对不同楼型,尽量提高每平方米的坪效,让有限的面积排出更合理的房量。这,是把物业用起来的能力。
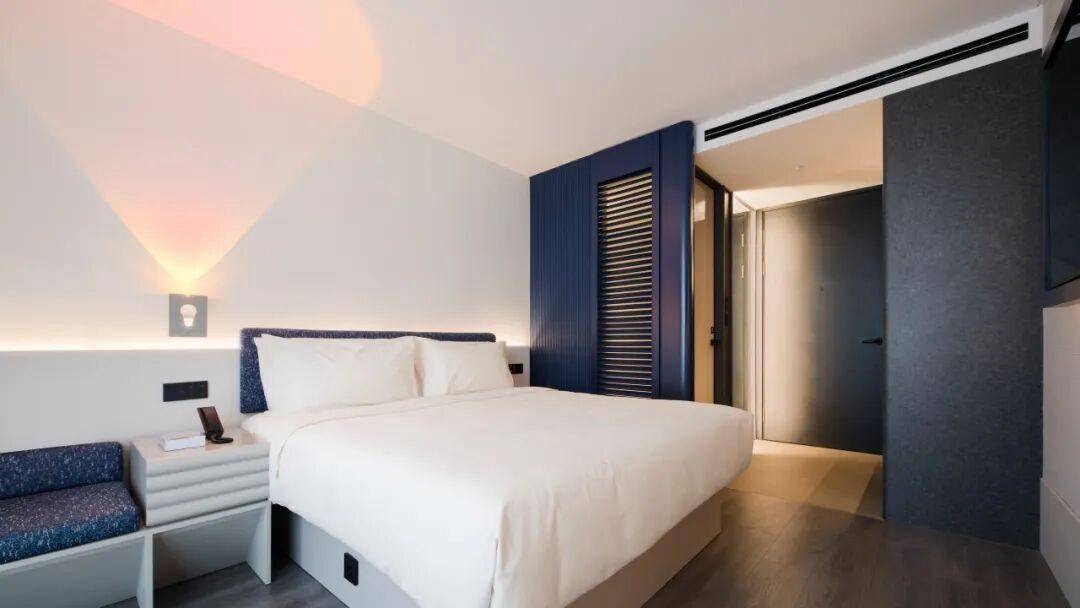
房间排得多,也要保证客人住得好。新风、照明、隔音和床品,这些影响住客进房后的空气、光线与睡眠的地方,没有让步。排房可以灵活,睡眠和体感不设弹性。
排得下,让物业空间发挥更高的效率;住得好,让房间更有理由卖上价。
02 200家店背后的账本
让投资人下定决心的,是一张可以反复验算的单店账本。
中端酒店投资,说到底是四笔账:投多少、排多少间、卖多少钱、成本多少。
从投入来看,行业中端品牌单房造价公开数据大多在12万元上下,常见区间为10万到15万元,实际因品牌标准、物业条件、城市能级差异很大。
轻居3.3版本约10.89万元,和主流品牌基本在同一水平线,谈不上颠覆性差异。
造价的意义不在低多少,在于什么样的资金体量进得来,同样一笔钱能铺几家店,再来看前面提到多排出来的房间,这是收入的分子。
租金和造价不变,多一间房,也是多一份实打实的增量。这种增量是从物业里“挤”出来的,不依赖行情上行,在一个房价很难普遍上行的阶段,这一点尤其重要。
有人会问:投入门槛差不多,市面上的成熟中端品牌这么多,为什么是轻居?
除了前面讲到的排房弹性,更深一层的差异在于——这笔钱投进去,最后能卖出什么价。
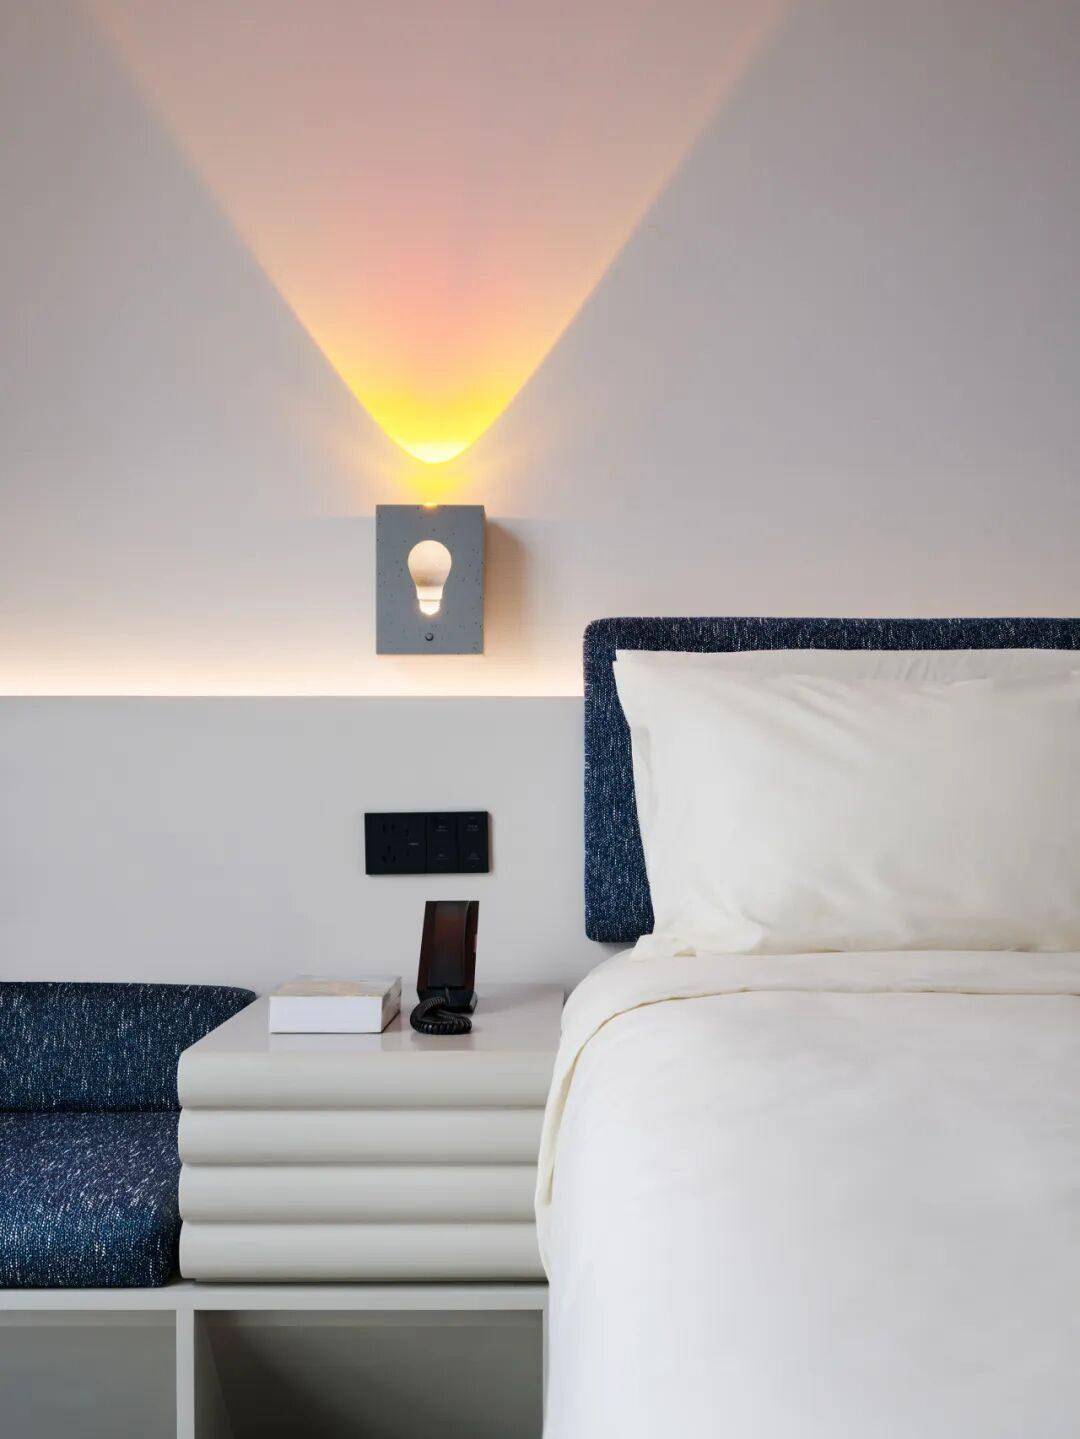
溢价上,根据轻居官方的数据,在其已进入成熟期的门店中,多数门店同商圈RGI高于1,意味着同商圈轻居可以跑赢竞争组。
RGI把房价和出租率一起算进去,比单看房价更能说明门店的综合收益效率。
落到具体门店,上海北外滩外白渡桥轻居酒店今年1—8月综合RevPAR597元、RGI1.37;北京大红门南四环中路轻居酒店综合RevPAR457元、RGI1.44。
两家门店的物业条件、商圈能级并不相同,却都在各自的竞争组里跑出了优势,至少说明,位置虽然重要,但不是溢价的唯一来源。
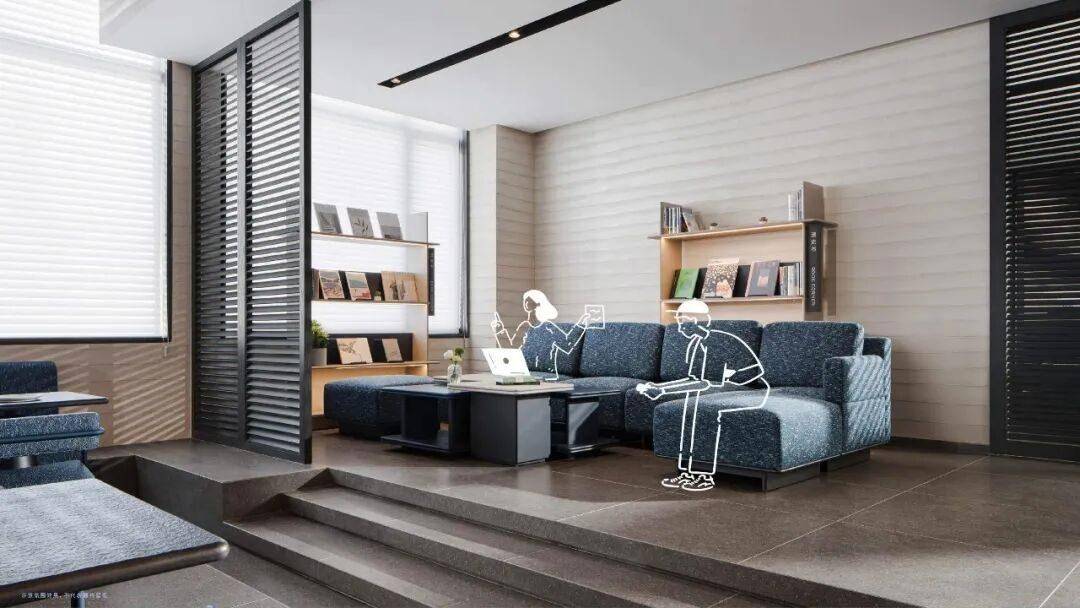
那溢价从哪里来?轻居与青年志的《中端酒店用户研究报告》显示,51.7%的商旅用户希望出差住的酒店“偏轻松、能放松下来”,选择“偏商务、偏正式”的只有25.1%;对花自己钱出行的休闲客人,约6成愿意为更好的床品多付30—50元。
钱愿意花在哪里,用户已经给出了答案,轻居 3.3 的做法就是把资源集中投向用户真正有感知的地方。
亚朵星球床品配合安心工程运营体系,把睡眠和安心这两项基础体验做扎实;其余环节按“够用、好用”的标准来定,不做多余的堆砌。
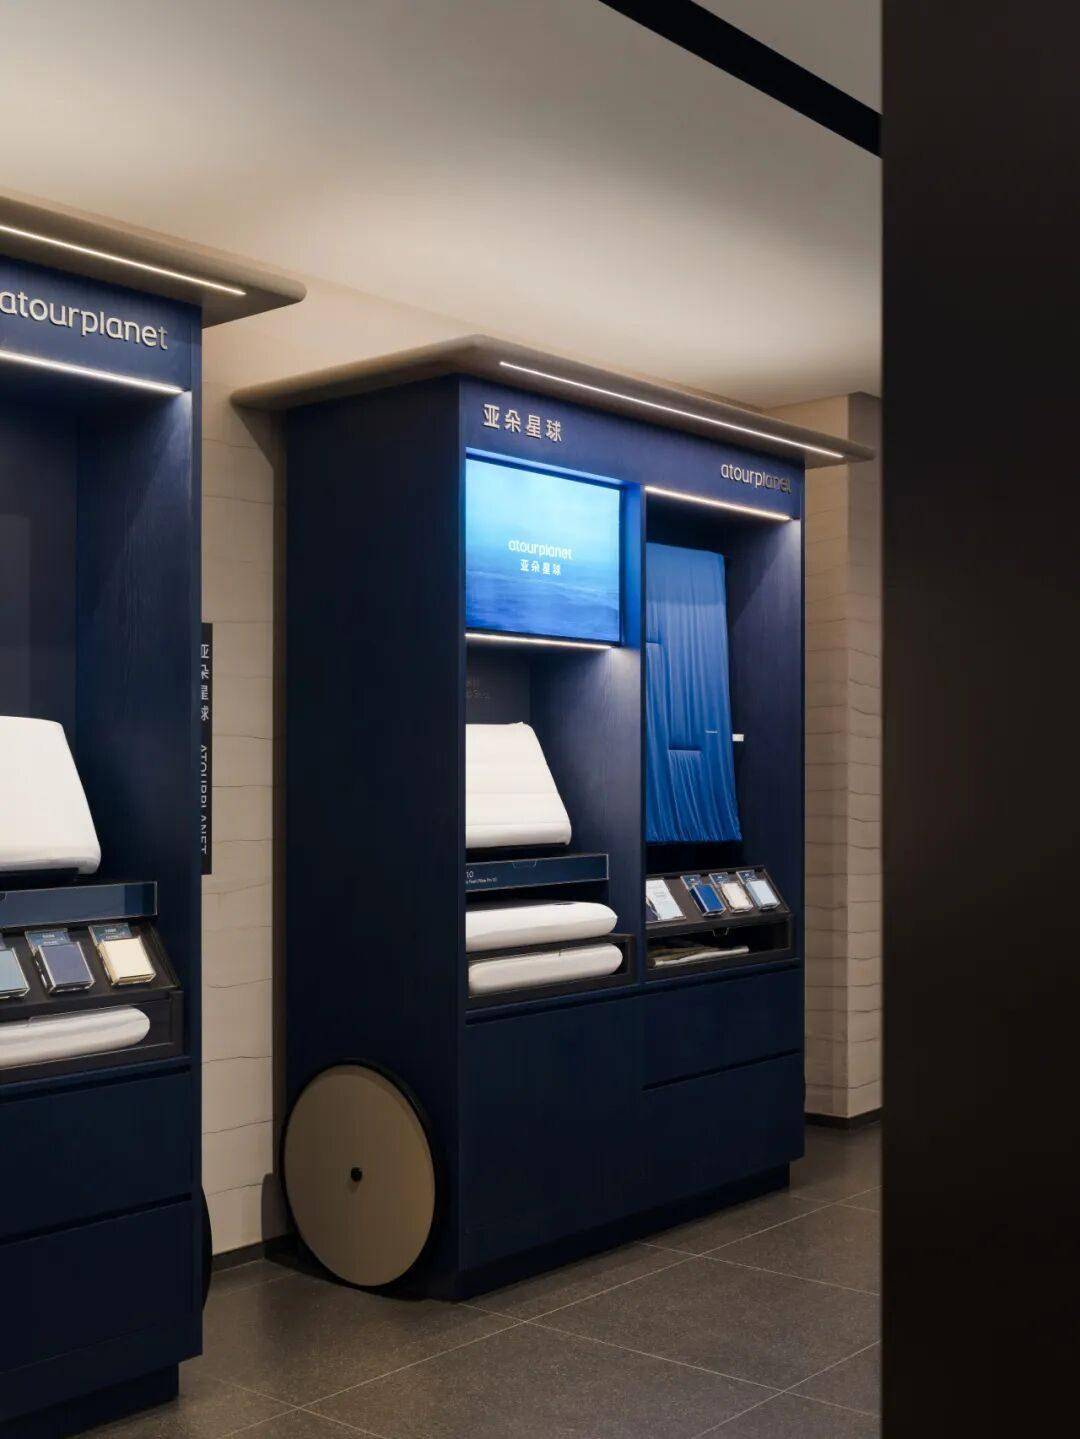
省下来的成本,最终落在用户能直接感受到的体验上,这也是整体造价与运营成本能守在主流水准的原因。
体验的另一半,靠的是更“轻”的设计,轻居推出“放肆睡早餐盲盒”;自助DIY华夫饼主打现做和参与感;多样化的IP跨界增加惊喜感。
这些小设计,成本不高,也区别于传统商务酒店的标准化体验,为客人的行程添了一层情绪价值。用户点评分4.92(数据来自慧评网),评价里“轻松自在”“没有过度打扰”也被反复提及。
体验有了差异,客人对价格的接受度也就不同。
还有一类信号值得留意。深圳北站枢纽东广场轻居酒店是轻居的3.0版本,今年1—8月平均房价496元,含非房收入的综合RevPAR达到534元——把餐饮、零售等房费之外的收入一并计入每间可售房。
这类非房收入不额外占用客房,当出租率和房价同步上行时,增量收入也能更完整地转化为利润。
从收入结构看,这是一家酒店模型健康与否的重要标志:不把鸡蛋全放在房费这一个篮子里。

轻居的合伙人里,有的最初就是住客,有位常年高频出差的住客,曾反复入住轻居。
洗护用品、床品、房间整洁度这些“睡过才知道”的细节,让她后来跨界做酒店投资时,第一个想到的就是轻居。
门店在暑假开业。她原本以为,新店没有熟客,客源只能携程、飞猪等平台,结果爬坡期里,来自集团自有会员和协议客户的客源撑住了基本盘,出租率就做到了预期的两倍;因为业绩远超预期,第二家、第三家店已经在计划中。
从住客的复购,到合伙人的复投,验证了同一件事:体验说服住客,住客变成投资人。模型跑通了,才敢一家接一家地复制。
最后一笔是成本。轻居单间夜运营成本约80—120元(不含管理费),人房比0.18—0.25。
成本顺周期容易被忽略,逆周期才是分水岭:成本结构可控,同等房价下每间夜利润更厚;市场下行、出租率承压时,这部分空间就是投资人的缓冲垫。
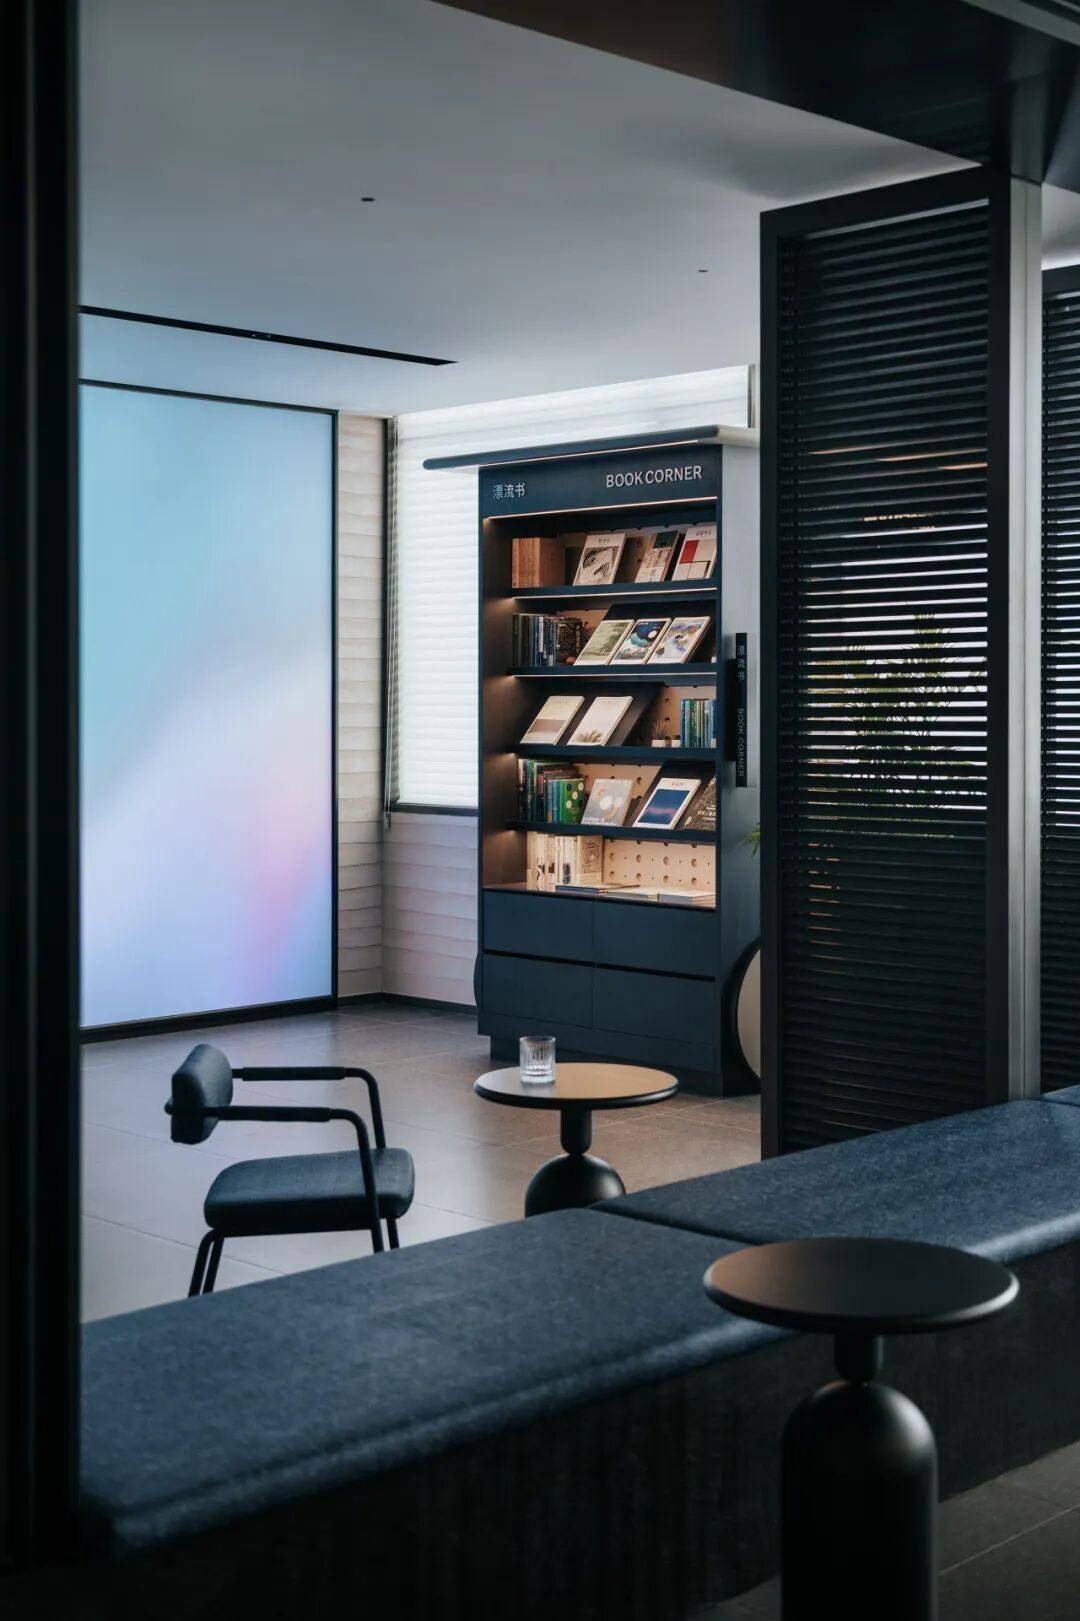
投入可控、收入有溢价、成本有弹性——三笔账都对得上,轻居这个模型算真正立住了。
这是一套在成本、体验与收益之间张弛有度的中端模型:日常经营守得住成本与收益,收益期又能靠更好的体验拿到溢价空间。
当然,测算和实际落地之间往往会有落差,但在面对不确定性时,这套账本给了投资人多一点回旋的余地。
03 投资人选品牌,本质上也是在选品牌背后的集团
单店的账算完了,还有一笔更大的账要算。
轻居能跑通200家,背后有一重底座——是亚朵集团。
头部酒店集团这些年的积累,是实打实的:供应链和采购体系成熟,议价空间更大;选址模型、运营SOP反复打磨过,拿来就能用。轻居不需要从零开始搭这些东西。
更关键的一项,是住宿体验本身。
轻居是亚朵集团体验能力在中端市场的重构,延续的是亚朵擅长的体验能力、对用户需求的前瞻性理解,以及对空间氛围的理解——但更适合中端价格带和核心城市的中端物业条件。
对新品牌来说,这意味着少走几年弯路;从投资视角来看,不确定性也少了一块。
其中,会员是关键资产。亚朵注册会员已经超过1.2亿,集团中央预订渠道(CRS)占比61.5%,为轻居200家门店持续输送着预订客流。
会员直销占比越高,门店对OTA的依赖就越低,省下来的佣金,就成了合伙人的利润。集团的会员资产,最终是落到了单店的账本里。
当然,集团资源能在多大程度上帮到单店,还是要回到具体的门店和市场里去检验。
目前,轻居的门店大多落在商务客流密集、会员密度高的核心商圈,经营上有一定的舒适区。
随着亚朵NEXT千店计划推进,轻居要走进会员密度更低的城市,面对更多样的物业和客群。这套模型能不能继续成立,要在更下沉的市场里重新算一遍。
04 投资没有标准答案,只有匹配之选
回到最初的问题:中端酒店赛道,投资人为什么把票投给轻居?
答案不是“轻居比其他品牌都好”。
中端市场足够大,成熟品牌各有擅长,选择从来不是非此即彼,变的是投资人挑品牌的方式:不只看名字,也看哪套账能算得平。
轻居给出的,是这样一张单店账本:单房造价与主流中端品牌持平;同样的物业,能排出更多可售客房;同商圈的房价和收入跑赢竞争组;单间夜运营成本留有缓冲。
这四笔账背后,是用体验把房价立住、集团体系为单店风险托住,投资回报更可预期。
200家不是终点。这套模型能不能站得更稳,接下来会有更多门店替它回答。
来源:次方点评
未经允许不得转载:国硕网 » 中端酒店赛道,投资人为什么把票投给轻居酒店?